
Kodak je izumeo digitalni fotoaparat, ali nije uspeo da sačuva svoju dominaciju. Blockbuster je odbio da kupi Netflix za 50 miliona dolara. Yahoo nije prepoznao punu vrednost Googlea, dok je Nokia izgubila bitku za pametne telefone. Iza ovih priča kriju se poslovne odluke koje su promenile čitave industrije. Ali i mitovi koji često prikrivaju prave razloge neuspeha.
U poslovnoj istoriji postoje odluke čija se cena ne meri samo izgubljenim novcem. Neke kompanije izgubile su tržišta koja su godinama stvarale. Druge su propustile priliku da kupe buduće konkurente. Treće su imale tehnologiju, kapital i prepoznatljiv brend, ali nisu uspele da ih pretvore u održivu prednost.
Priče o Kodaku, Blockbusteru, Yahoou i Nokiji često se predstavljaju kao primeri neverovatne kratkovidosti menadžmenta. Međutim, stvarnost je složenija.
Nijedna od ovih kompanija nije propala zbog samo jedne odluke. Njihovi problemi nastajali su godinama. U pojedinim slučajevima rukovodstva su čak prepoznala opasnost, ali nisu uspela da promene poslovni model.
Koliko su ih te greške zaista koštale? Odgovor zahteva razlikovanje tri stvari: dokumentovanog finansijskog gubitka, pada vrednosti poslovanja i hipotetičke dobiti koju bi kompanija ostvarila da je donela drugačiju odluku.
Kodak: Kompanija koja je izumela budućnost, ali nije uspela da živi od nje
Godine 1975. inženjer Stiv Sason napravio je u laboratoriji Kodaka jedan od prvih digitalnih fotoaparata. Uređaj je bio nezgrapan. Fotografije su bile skromnog kvaliteta. Ipak, tehnologija je najavila promenu koja će kasnije ugroziti čitavu industriju fotografskog filma.
Kodak je tada bio jedan od najmoćnijih svetskih fotografskih brendova. Njegov poslovni model zasnivao se na prodaji fotoaparata, filmova, hemikalija i usluga razvijanja fotografija.
Digitalna fotografija pretila je upravo tom izvoru prihoda.
Mit je da je Kodak ignorisao digitalnu fotografiju i nikada nije pokušao da razvije digitalne proizvode.
Kodak je ulagao u digitalnu tehnologiju i prodavao digitalne fotoaparate. Problem nije bio potpuno odsustvo inovacija. Problem je bio u tome što kompanija nije dovoljno uspešno zamenila profitabilan posao sa filmovima novim izvorima zarade.
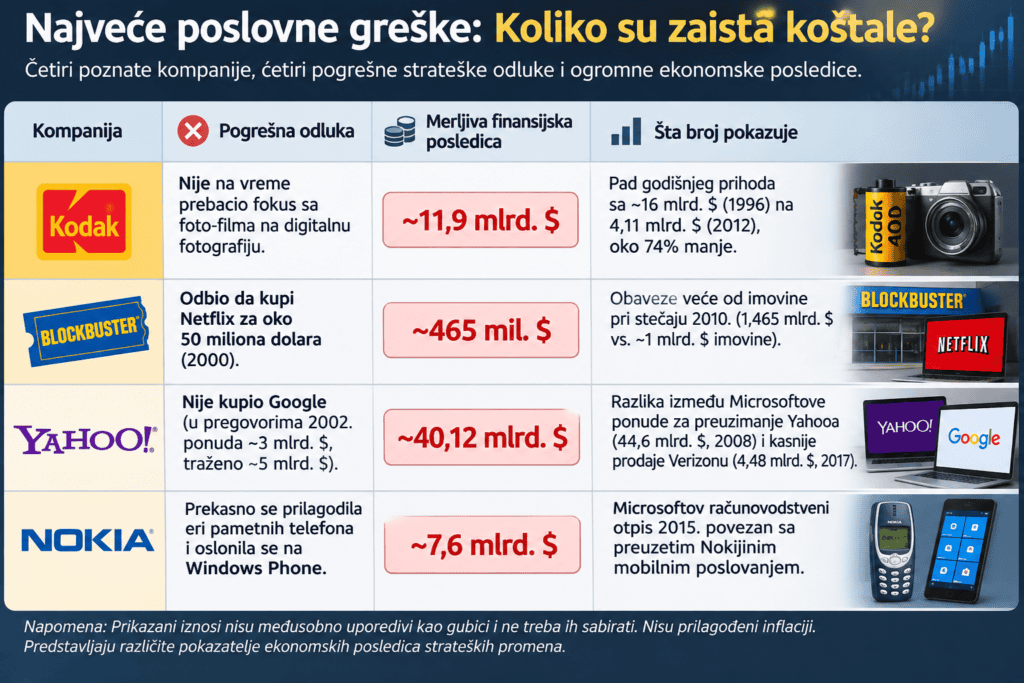
Prema analizi Thomson Rojtersa, prihodi Kodaka dostigli su gotovo 16 milijardi dolara 1996. godine. Kompanija je 1999. ostvarila profit od približno 2,5 milijardi dolara. thomsonreuters.com
Samo nešto više od decenije kasnije, u januaru 2012, Kodak je zatražio zaštitu od poverilaca prema američkom poglavlju 11 stečajnog zakona.
Kompanija ima vek trajanja 30 godina. Kako da opstane 100?
Reuters je tada izvestio da je kompanija imala oko 17.000 zaposlenih, naspram 63.900 samo devet godina ranije.
Prema finansijskom izveštaju Kodaka, prihod je 2012. iznosio 4,11 milijardi dolara, uz neto gubitak od 1,38 milijardi dolara. Deo tog gubitka odnosio se na reorganizaciju i restrukturiranje.
Ovi brojevi pokazuju razmere pada poslovanja. Ne dokazuju, međutim, koliko bi Kodak zaradio da je ranije promenio strategiju.
Prava poslovna greška – Kodak je imao tehnologiju budućnosti, ali nije uspeo da izgradi novi poslovni model dovoljno brzo da nadoknadi nestanak starog.
Blockbuster: Zašto je odbijena ponuda od 50 miliona dolara postala simbol poslovnog promašaja?
Godine 2000. Blockbuster je bio gigant video-industrije. Imao je približno 9.000 prodavnica širom sveta i godišnje prihode od oko šest milijardi dolara.
Netflix je, nasuprot tome, bio mali servis za iznajmljivanje DVD diskova putem pošte. Njegovi osnivači Rid Hejstings i Mark Rendolf ponudili su Blockbusteru da kupi kompaniju za približno 50 miliona dolara. Ponuda je odbijena.
Rendolf je kasnije javno opisao taj sastanak, potvrđujući iznos i neuspeh pregovora.
Mit je da je Blockbuster propao isključivo zato što nije kupio Netflix. Odbijena kupovina bila je propuštena prilika, ali ne i jedini uzrok propasti.
Blockbuster je 2004. pokrenuo sopstveni servis za iznajmljivanje DVD diskova preko interneta. Razvijao je i kombinovani model poštanske dostave i fizičkih prodavnica.
Problem je bio što su novi modeli zahtevali velika ulaganja, dok je kompanija istovremeno nosila značajan dug i troškove velike maloprodajne mreže.
U septembru 2010. Blockbuster je zatražio stečajnu zaštitu. Prema pisanju Los Angeles Timesa, prijavio je oko 1,465 milijardi dolara obaveza i nešto više od milijardu dolara imovine.
Često se tvrdi da je Blockbuster odbijanjem ponude izgubio čitavu buduću vrednost Netflixa. Takva računica nije pouzdana.
Da je kupovina realizovana, Netflix možda ne bi razvio istu strategiju. Njegovi osnivači možda ne bi zadržali istu slobodu odlučivanja. Ni prelazak na striming ne bi bio zagarantovan.
Zato se propuštena dobit ne može jednostavno izjednačiti sa kasnijom tržišnom kapitalizacijom Netflixa.
Primer prave poslovne greškae – Blockbuster nije dovoljno brzo preuredio svoju ekonomiju poslovanja. Nije bilo dovoljno imati internet servis. Trebalo je prihvatiti da će digitalna distribucija dugoročno smanjiti vrednost fizičkih prodavnica.
Yahoo: Kako je internet gigant propustio priliku da kupi Google?
Krajem devedesetih Yahoo je bio jedno od najvažnijih imena interneta. Za milione korisnika predstavljao je početnu stranicu digitalnog sveta.
Google je tada bio mlada kompanija sa znatno užim fokusom. Njegovi osnivači Lari Pejdž i Sergej Brin razvijali su tehnologiju koja je omogućavala kvalitetnije pretraživanje interneta.
Danas se često prepričava da je Yahoo mogao da kupi Google za milion dolara, ali je odbio ponudu. Ta priča zahteva oprez.
Mit je da Yahoo je imao jednostavnu priliku da kupi Google za milion dolara i tako praktično besplatno preuzme budućeg tehnološkog giganta. Postoje različiti prikazi ranih pregovora. Mnogo bolje dokumentovana epizoda dogodila se 2002. godine.
Prema istraživanju magazina Wired, tadašnji direktor Yahooa Teri Semel pokušao je da kupi Google za približno tri milijarde dolara.
Google nije prihvatio ponuđenu cenu. U pregovorima se pojavila procena od oko pet milijardi dolara. Za Yahoo je taj iznos bio prevelik.
Kompanija je zato odlučila da razvija sopstvenu konkurenciju. Kupila je pretraživač Inktomi, a zatim i kompaniju Overture, koja se bavila oglašavanjem povezanim sa internet pretragom.
Međutim, integracija tih tehnologija nije dala očekivane rezultate. Google je nastavio da jača. Yahoo je kasnije propustio još jednu veliku poslovnu priliku.
Microsoft je u februaru 2008. ponudio približno 44,6 milijardi dolara za preuzimanje kompanije. Ponuda je podrazumevala značajnu premiju u odnosu na tadašnju berzansku cenu.
Pregovori su propali. Microsoft je u maju iste godine povukao ponudu. Godine 2017. Verizon je dogovorio kupovinu osnovnog internet poslovanja Yahooa za približno 4,48 milijardi dolara. Razlika iznosi približno 40,12 milijardi dolara.
Ipak, ne može se tvrditi da je Yahoo odbijanjem Microsofta direktno izgubio ceo taj iznos. Porede se različita sredstva i različiti trenutci. Yahoo je zadržao i vredne investicije, uključujući udeo u Alibabi, koje nisu bile deo iste prodaje Verizonu.
To je ilustracija promene vrednosti njegovog osnovnog poslovanja, a ne precizan obračun štete za akcionare.
I ovo je prava poslovna greška – Yahoo nije uspeo da pretvori ranu internet dominaciju u dugoročnu prednost u pretraživanju i digitalnom oglašavanju.
Nokia: Kako je nekadašnji lider mobilne telefonije izgubio tržište pametnih telefona?
Početkom dvehiljaditih Nokia je bila simbol mobilne telefonije. Njeni telefoni bili su poznati po pouzdanosti, dugotrajnosti baterije i jednostavnosti korišćenja. Godine 2007, kada je Apple predstavio prvi iPhone, Nokia je kontrolisala približno 40 odsto globalnog tržišta mobilnih telefona.
Šest godina kasnije njen položaj bio je neuporedivo slabiji. Prema Rojtersu, 2013. godine Nokia je imala oko 15 odsto ukupnog tržišta mobilnih telefona, ali svega tri odsto tržišta pametnih telefona.
Mit je da je Nokia propala zato što nije znala da napravi pametni telefon. Nokia je razvijala pametne telefone godinama pre nego što je izgubila tržišnu dominaciju.
Problem je bio u operativnom sistemu, korisničkom iskustvu, razvoju aplikacija i brzini prilagođavanja novim konkurentima. Dok su Apple i Google gradili snažne softverske ekosisteme, Nokia se suočavala sa problemima razvoja sopstvenih platformi.
Godine 2011. rukovodstvo je donelo odluku da Windows Phone postane osnovni operativni sistem za njene buduće pametne telefone.
Partnerstvo sa Microsoftom predstavljalo je pokušaj da se kompanija vrati u trku. Međutim, Windows Phone nije uspeo da dostigne tržišni značaj Androida i iOS-a.
U septembru 2013. Nokia je pristala da proda najveći deo poslovanja sa mobilnim uređajima Microsoftu.
Ukupna vrednost ugovora bila je 5,44 milijarde evra, uključujući kupovinu poslovanja i licenciranje patenata.
AI podigao rezultate Nokije: Operativna dobit premašila očekivanja, kompanija povećala prognozu za 2026.
Microsoft je 2015. objavio otpis od oko 7,6 milijardi dolara povezan sa kupljenim poslovanjem mobilnih telefona.
Taj iznos je posebno važan jer predstavlja dokumentovano računovodstveno umanjenje vrednosti. Nije, međutim, isto što i ukupni novčani gubitak ili direktan gubitak Nokije. business-standard.com
Nokia kao kompanija nije nestala. Nastavila je poslovanje u oblasti telekomunikacione infrastrukture, mrežne opreme i patenata.
I ovo je primer prave poslovne greške – Nokia nije dovoljno brzo prešla sa modela u kome dominira kvalitet telefonskog uređaja na model u kome presudnu vrednost stvaraju softver, aplikacije i celokupno korisničko iskustvo.
Koliko su najveće poslovne greške zaista koštale?
Poređenje četiri slučaja pokazuje da se cena pogrešne strategije ne može uvek izraziti jednim brojem.
Zašto uspešne kompanije donose pogrešne odluke?
Na prvi pogled, četiri priče imaju malo zajedničkog. Kodak je proizvodio fotografsku opremu. Blockbuster je iznajmljivao filmove. Yahoo je bio internet portal, a Nokia proizvođač telefona.
Ipak, u njihovim iskustvima pojavljuje se nekoliko istih obrazaca. Prvi je zavisnost od postojećeg izvora profita. Kodak je imao unosan posao sa filmovima. Blockbuster je prihodovao kroz fizičke prodavnice. Promena modela značila je ugrožavanje onoga što je donosilo novac.
Drugi je potcenjivanje brzine tehnoloških promena. Nova tehnologija u početku često izgleda slabije ili manje profitabilno od postojeće. Kada postane dominantna, prednost ranijih lidera može brzo nestati.
Treći je problem organizacione prilagodljivosti. Velike kompanije raspolažu kapitalom, ljudima i znanjem. Ali imaju i složene procedure, postojeće investicije i unutrašnje interese koji otežavaju promenu pravca.
Četvrti je pogrešna procena buduće vrednosti. Yahoo nije uspeo da kupi Google po ceni koju je smatrao prihvatljivom. Blockbuster nije video dovoljno razloga da plati 50 miliona dolara za mali Netflix.
U oba slučaja budućnost je pokazala da je tržište koje se tek razvijalo imalo mnogo veći potencijal nego što su tadašnje odluke pretpostavljale.
Najskuplja poslovna odluka možda je ona koja nikada nije doneta
Poslovna istorija ne pokazuje da velike kompanije propadaju zato što nemaju dobre ideje.
Naprotiv, Kodak je imao digitalnu tehnologiju. Blockbuster je imao kapital i milione kupaca. Yahoo je imao snažan internet brend. Nokia je imala inženjere, globalnu distribuciju i poverenje potrošača.
Njihova zajednička slabost bila je nemogućnost da postojeće prednosti dovoljno brzo pretvore u novu konkurentsku snagu.
- Najveće poslovne greške u istoriji: Četiri odluke koje su kompanije koštale milijarde
- Bil Gejts zaradio milijarde na deponijama: Iza njegovog bogatstva krije se neprijatna istina
- Templari kao preteča banaka: Kako ste u Parizu ostavljali novac, a podizali ga u Jerusalimu
- Pre će se odreći Netflixa nego ChatGPT-a: Na šta generacija Z troši stotine dolara?
- „Ostaćete i bez stana!“: Rečenica čuvenog advokata koja i danas upozorava naslednike
Ipak, nijedan alternativni ishod nije bio zagarantovan. Kupovina Netflixa ne bi automatski spasla Blockbuster. Kupovina Googlea ne bi nužno stvorila današnji Google unutar Yahooa. Raniji prelazak Nokije na Android ne bi sam po sebi obezbedio pobedu.
Zato je najvažnija pouka ovih slučajeva manje dramatična, ali korisnija za današnje rukovodioce.
Najveći rizik za uspešnu kompaniju nije uvek pogrešna investicija. Ponekad je to predugo insistiranje na poslovnom modelu koji je nekada donosio izvanredne rezultate.
