
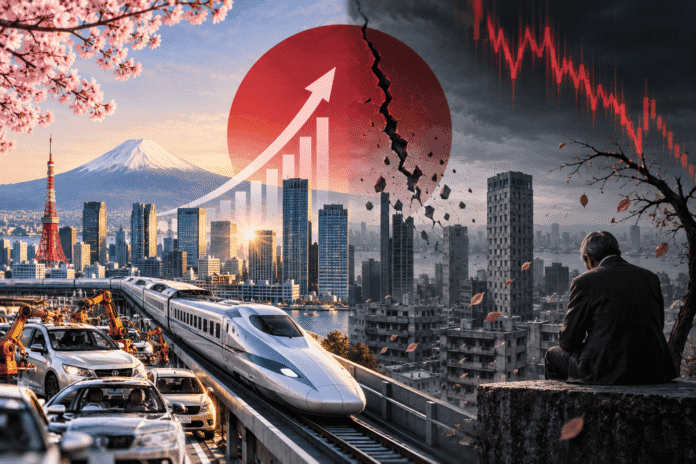
Japan je nekoliko decenija bio dokaz da ekonomska čuda postoje. Zemlja razorena u Drugom svetskom ratu pretvorila se u industrijsku i tehnološku silu. Japanski automobili osvojili su svet. Sony, Panasonic i Toshiba postali su simboli tehnološkog napretka. Toyota je menjala način na koji fabrike proizvode robu.
Tokio je krajem osamdesetih izgledao kao centar nove svetske ekonomije. A onda je muzika prestala. Balon na tržištu nekretnina i akcija je pukao. Banke su ostale zatrpane lošim kreditima. Kompanije su počele da smanjuju dugove umesto da investiraju. Potrošači su postali oprezni.
Došla je deflacija. Jedna „izgubljena decenija“ pretvorila se u dve. Zatim u tri. Priča o Japanu zato nije samo priča o jednoj zemlji. To je jedna od najvažnijih ekonomskih lekcija modernog doba.
Od ruševina do druge ekonomije sveta
Japanski uspon posle Drugog svetskog rata bio je spektakularan. Model je počivao na snažnoj industriji, izvozu, visokoj stopi štednje i investicijama. Važnu ulogu imala je i bliska saradnja države, banaka i velikih kompanija.
Japan je postao sinonim za kvalitetnu industrijsku proizvodnju. Automobilska, elektronska, brodograđevna i mašinska industrija rasle su velikom brzinom. Japanske kompanije nisu samo proizvodile više. U mnogim oblastima proizvodile su efikasnije od zapadnih konkurenata.
Rezultati su bili impresivni. Prema podacima koje navodi Banka Japana, realni rast japanske ekonomije tokom osamdesetih u proseku je iznosio oko 4,4 odsto godišnje. Tokom devedesetih pao je na svega oko 1,5 odsto.
Ta razlika praktično objašnjava početak priče o „izgubljenim decenijama“.
Plaza sporazum i seme velikog balona
Jedna od prelomnih tačaka dogodila se 1985. godine. SAD, Japan, Zapadna Nemačka, Francuska i Velika Britanija postigli su takozvani Plaza sporazum. Cilj je, između ostalog, bio slabljenje američkog dolara.
Za Japan je posledica bila snažna aprecijacija jena. Prema podacima Međunarodnog monetarnog fonda, jen je sa približno 244 za dolar u vreme sporazuma ojačao na oko 153 za dolar do avgusta 1986. godine.
To je bio problem za ekonomiju koja je snažno zavisila od izvoza. Banka Japana odgovorila je smanjenjem kamatnih stopa. Diskontna stopa je tokom 1986. i početkom 1987. smanjena sa pet na 2,5 odsto.
Kako je japanski jen pao na najniži nivo u poslednjih 40 godina: Da li je pred Japanom nova finansijska kriza?
Jeftin novac trebalo je da zaštiti privredu. Ali je imao i neželjenu posledicu. Počeo je da hrani jedan od najvećih finansijskih balona u modernoj istoriji.
Kada je izgledalo da cene mogu samo da rastu
Novac je krenuo prema akcijama i nekretninama. Banke su agresivno kreditirale. Vrednost kolaterala je rasla. Rast vrednosti imovine omogućavao je još veće zaduživanje.
I tako ukrug. Između 1985. i 1989. cene akcija i urbanog zemljišta približno su se utrostručile, navodi MMF u analizi uzroka japanskih izgubljenih decenija.
Optimizam je prerastao u uverenje da stari ekonomski zakoni više ne važe. To je obično trenutak kada baloni postaju najopasniji.
Na vrhuncu japanskog tržišta kapitala zemlja je činila gotovo polovinu ukupne svetske tržišne kapitalizacije, prema podacima koje je kasnije iznela Banka Japana.
Nikkei 225 dostigao je istorijski vrh krajem 1989. godine. Onda je krenuo pad.
Pucanje balona
Banka Japana je tokom 1989. počela da podiže kamatne stope kako bi zaustavila pregrevanje. Do avgusta 1990. diskontna stopa stigla je do šest odsto.
Balon nije preživeo. Akcije su krenule naniže. Zatim su počele da padaju i cene zemljišta.
MMF navodi da su do sredine 1992. cene akcija pale za približno 60 odsto u odnosu na prethodne nivoe. Pad nekretnina trajao je znatno duže.
Banka Japana procenjuje da su cene zemljišta u najvećim gradovima od vrhunca pale za oko 70 do 80 odsto. To više nije bio samo problem investitora. Postao je problem čitavog finansijskog sistema.
Banke su ostale sa računom
Japanske banke godinama su odobravale kredite oslanjajući se na visoku vrednost nekretnina i druge imovine. Kada su te vrednosti nestale, dugovi nisu.
Banke su dobile ogromnu količinu problematičnih kredita. Kompanije su se našle sa prevelikim dugovima. Njihov prioritet više nije bio razvoj poslovanja. Prioritet je postao popravljanje bilansa.
Ekonomista Richard Koo kasnije će takvo stanje popularizovati pod nazivom „balance sheet recession“. Čak i kada su kamate veoma niske, kompanije ne žele nove kredite. One žele da vrate stare.
To menja čitavu ekonomsku logiku. Centralna banka može da ponudi jeftin novac, ali ne može jednostavno da natera kompanije da ga pozajme i investiraju. Japan je upravo to iskusio.
Problem koji Japan nije rešio dovoljno brzo
Pucanje balona samo po sebi nije moralo da proizvede decenije stagnacije. Veliki problem bio je način na koji su posledice rešavane.
Loši krediti dugo nisu potpuno očišćeni iz bankarskog sistema. Slabe kompanije nastavile su da postoje zahvaljujući kreditima. Banke su izbegavale priznavanje punog obima gubitaka.
Cena odlaganja postajala je sve veća. MMF je kasnije zaključio da japanski problemi nisu bili samo posledica pada cena imovine. Važan faktor bio je i neuspeh da se posledice tog pada dovoljno brzo reše.
Do 1997. problemi su eskalirali. Gubici na kreditima vezanim za nekretnine i pad vrednosti akcija doprineli su zamrzavanju međubankarskog tržišta. Usledio je talas problema i propasti finansijskih institucija. Tek tada je postalo jasno koliko je račun veliki.
Prema procenama MMF-a, bankarski gubici na kraju su premašili 20 odsto BDP-a, dok je oko deset odsto BDP-a u javnim sredstvima bilo potrebno za rešavanje loših kredita i dokapitalizaciju banaka.
A onda je stigla deflacija
Japan je zatim dobio još opasnijeg protivnika. Pad cena. Inflacija je tokom devedesetih konstantno slabila, a indeks potrošačkih cena prešao je u negativnu zonu 1998. godine.
Deflacija na prvi pogled može delovati dobro za potrošače. Ako stvari postaju jeftinije, zašto bi to bio problem? Zato što dug ne postaje manji. Prihodi kompanija mogu da padaju. Plate stagniraju. Vrednost imovine se smanjuje. Ali nominalni dug ostaje. Potrošači istovremeno mogu da odlože kupovinu očekujući još niže cene.
Kompanije zato manje investiraju. Plate imaju još manje prostora za rast. Potrošnja ponovo slabi. Tako nastaje začarani krug.
Nulte kamate nisu bile čarobni lek
Banka Japana je pokušavala da odgovori. Kamate su spuštane sve bliže nuli. Tokom 1999. centralna banka je počela da vodi kratkoročne tržišne stope praktično prema nultom nivou.
Kasnije će Japan postati laboratorija za monetarne politike koje će posle finansijske krize 2008. koristiti i druge velike centralne banke. Nulte kamate. Kvantitativno popuštanje. Masovna kupovina državnih obveznica. Na kraju i negativne kamatne stope.
Ali problem Japana više nije bio samo cena novca. Promenilo se ponašanje kompanija i stanovništva.
Decenije stagnacije stvorile su očekivanje da cene neće značajno rasti. Isto je važilo za plate. Banka Japana danas upravo ukorenjeno očekivanje da plate i cene teško rastu navodi kao jedan od razloga zbog kojih je deflatorno razdoblje trajalo toliko dugo. Ekonomija je dobila memoriju.
Demografija je dodatno pogoršala problem
Dok je Japan pokušavao da izađe iz posledica finansijskog balona, pojavio se drugi veliki problem. Stanovništvo je starilo.
Radno sposobna populacija počela je da se smanjuje. Broj starijih stanovnika rastao je. Potencijal privrednog rasta postajao je sve niži.
MMF u analizi nasleđa izgubljenih decenija navodi starenje stanovništva kao jednu od ključnih strukturnih promena koje su od sredine devedesetih pritiskale rast. Manji doprinos rada, slabija agregatna tražnja i pritisak na cene dodatno su otežavali izlazak iz deflacije.
Japan je tako istovremeno pokušavao da rešava posledice finansijske krize i jednu od najvećih demografskih transformacija među razvijenim ekonomijama.
Jedna izgubljena decenija postala je nekoliko
Izraz „izgubljena decenija“ prvobitno se odnosio na devedesete. Ali problem nije nestao 2000. godine.
Usledile su nove godine slabog rasta i deflatornih pritisaka. Globalna finansijska kriza 2008. ponovo je pogodila japanski izvoz. Zatim su 2011. došli zemljotres, cunami i nuklearna katastrofa u Fukušimi.
Japan je povremeno rastao. Ali se stari dinamizam nije vratio. MMF je 2015. ukazao na podatak koji možda najbolje opisuje razmere stagnacije: japanski nominalni BDP 2013. bio je oko šest odsto ispod nivoa iz sredine devedesetih.
Za ekonomiju koja je nekada predstavljala najveći izazov američkoj industrijskoj dominaciji, to je bila dramatična promena.
Abeov veliki eksperiment
Dolaskom Shinza Abea na vlast krajem 2012. Japan je pokrenuo još jedan pokušaj izlaska iz dugog perioda stagnacije. Program je postao poznat kao „Abenomics“.
Imao je tri „strele“: agresivnu monetarnu politiku, fleksibilnu fiskalnu politiku i strukturne reforme. Ideja je bila da se jednom zauvek slome deflatorna očekivanja.
Banka Japana pokrenula je ogromne programe kupovine aktive. Bilans centralne banke dramatično je porastao. Rezultati su bili mešoviti.
Nezaposlenost je bila niska. Korporativni profiti su rasli. Tržište akcija se oporavljalo. Ali održiva kombinacija snažnog rasta plata, potrošnje i inflacije dugo je ostala nedostižna.
Japan danas izlazi iz „zamrznute ere“
Ipak, poslednjih godina dogodilo se nešto što Japan nije video decenijama. Inflacija se vratila. Plate su počele snažnije da rastu.
Banka Japana je 2024. napustila politiku negativnih kamatnih stopa i počela da se udaljava od ekstremno labave monetarne politike.
Jedan od članova uprave Banke Japana opisao je period posle pucanja balona kao više od dve decenije dugu „zamrznutu eru“. Prema njegovoj oceni, rekordni nivoi akcija i rast zarada poslednjih godina predstavljaju istorijsku promenu u odnosu na postbalonsku ekonomiju.
Normalizacija, međutim, otvara nove probleme. Japan sada mora da funkcioniše sa višim kamatnim stopama posle decenija gotovo besplatnog novca.
Istovremeno nosi ogroman javni dug. Prema izveštaju Rojtersa iz septembra 2026, javni dug Japana iznosi približno dvostruko više od godišnjeg BDP-a. Rast prinosa na državne obveznice zbog toga ponovo stavlja fiskalnu održivost zemlje pod povećalo.
Paradoks je gotovo savršen. Japan se decenijama borio da dobije inflaciju i više kamatne stope. Sada mora da nauči da živi sa njima.
Najskuplja ekonomska lekcija Japana
Japanske izgubljene decenije često se objašnjavaju jednom greškom. Previše jeftinog novca. Balon nekretnina. Pogrešna politika centralne banke. Starenje stanovništva.
Ali nijedno od tih objašnjenja nije dovoljno samo za sebe. Japanska stagnacija nastala je iz kombinacije problema.
Ekstremni rast cena imovine bio je prvi. Sporo čišćenje bankarskog sistema bilo je drugi. Deflacija je bila treći. Demografija je problem učinila još težim.
Tektonska pomeranja u Japanu: Radnici izborili najveće povećanje plata u poslednje 34 godine
A dugotrajna stagnacija na kraju je promenila ponašanje čitave ekonomije. To je možda najvažnija lekcija.
Finansijski balon može da pukne za nekoliko meseci. Ali posledice loših dugova, pada investicija i promenjenih očekivanja mogu da traju decenijama.
Japan je od zemlje čijeg se ekonomskog uspona svet plašio postao zemlja koju ekonomisti proučavaju kada žele da razumeju stagnaciju.
Ipak, priča možda dobija novo poglavlje. Povratak inflacije, rast plata i izlazak iz politike ekstremno niskih kamata pokazuju da se ekonomija konačno menja. Ali ostaje pitanje da li je Japan zaista završio sa izgubljenim decenijama. Ili je samo zamenio stare probleme novim.
