
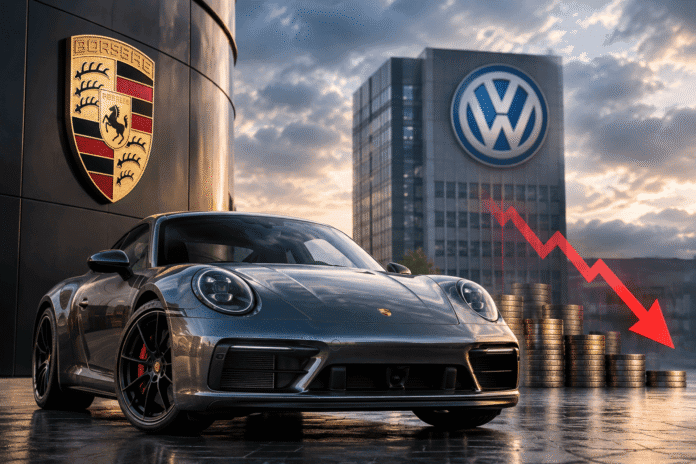
Godinama je Porše bio ono što bi svaki veliki automobilski koncern poželeo. Prepoznatljiv brend. Visoke cene. Lojalni kupci. I, što je za Folksvagen bilo posebno važno, izuzetno visoke profitne marže. Danas je slika znatno drugačija. Manje od četiri godine posle spektakularnog izlaska Poršea na berzu, proizvođač sportskih automobila postao je jedan od najvećih problema matične Folksvagen grupe.
Najnoviji dokaz stigao je iz Volfsburga. Folksvagen je morao da otpiše oko šest milijardi evra vrednosti povezane sa Poršeom. Istovremeno je drastično smanjio očekivanja za sopstvenu profitabilnost u 2026. godini.
O tome detaljno piše Rojters u analizi poslovnih problema Poršea.
Kako je kompanija koja je važila za krunski dragulj nemačke auto-industrije dospela u ovu poziciju?
Folksvagen otpisuje šest milijardi evra
Brojke najbolje pokazuju razmere problema. Folksvagen sada očekuje operativnu maržu od najviše jedan odsto u 2026. godini. Prethodna prognoza bila je između četiri i 5,5 odsto.
Kompanija očekuje oko 315 milijardi evra prihoda. Posebni efekti trebalo bi da umanje ovogodišnji operativni rezultat za oko 10 milijardi evra. Najveći pojedinačni udar dolazi upravo od Poršea.
Folksvagen je objavio da će knjižiti nenovčani otpis gudvila Poršea od približno šest milijardi evra.
Detalji nove prognoze dostupni su u zvaničnom saopštenju Folksvagen grupe.
Finansijski direktor Folksvagena Arno Antlic ocenio je da je deset milijardi evra posebnih troškova ogromna cifra. Kompanija sada poručuje da mora brže da smanjuje troškove i pojednostavljuje poslovanje.
Od berzanske zvezde do problema
Pre samo nekoliko godina očekivanja su bila potpuno drugačija. Porše je izašao na berzu 2022. godine, u jednom od najvećih evropskih IPO-a poslednjih godina. Tada su visoke marže bile jedan od glavnih argumenata za investitore.
Rojters navodi da je gudvil Poršea te godine iznosio 18,8 milijardi evra. Posle najnovijeg otpisa, njegova vrednost u knjigama Folksvagena pada na oko 10 milijardi evra.
Volkswagen povukao ručnu: Profitna marža pada na samo 1 odsto, sprema se 50.000 otkaza
Promena je velika i na operativnom nivou. Porše je 2024. imao operativnu maržu od 14,1 odsto. Tokom 2025. ona je pala na samo 1,1 odsto. Operativna dobit smanjena je sa 5,64 milijarde na svega 413 miliona evra.
Kompanija je u prvoj polovini 2026. uspela da stabilizuje profitabilnost i podigne maržu na 7,8 odsto. Ipak, to je još daleko od nivoa po kojima je Porše godinama bio poznat.
Kina je postala veliki problem
Jedan od odgovora na pitanje šta se dogodilo Poršeu nalazi se u Kini. Tržište koje je godinama bilo izvor ogromnog rasta za nemačke proizvođače luksuznih automobila više ne funkcioniše na isti način.
Porše je u prvoj polovini 2026. kineskim kupcima isporučio 14.501 automobil. To je pad od čak 32 odsto u odnosu na isti period prethodne godine.
Rojters navodi da su se Poršeove isporuke u Kini za četiri godine više nego prepolovile. Problem nije samo slabija tražnja.
Kineski proizvođači postali su ozbiljni konkurenti evropskim kompanijama, posebno kod električnih vozila. Kupcima nude naprednu tehnologiju, digitalne funkcije i konkurentnije cene.
Porše je zbog toga smanjivao i svoju prodajnu mrežu u Kini.
Električni automobili nisu doneli očekivani rezultat
Drugi veliki problem je tranzicija na električna vozila. Porše je prethodnih godina ulagao velika sredstva u elektrifikaciju. Međutim, tržište se nije razvijalo tempom koji su kompanija i industrija očekivali.
Zbog toga je Porše promenio strategiju. Planirano lansiranje pojedinih potpuno električnih automobila odloženo je, dok će modeli sa motorima sa unutrašnjim sagorevanjem ostati u ponudi duže nego što je prvobitno planirano.
Nova platforma za električne automobile pomerena je za narednu deceniju. Promena strategije već je dovela do milijardi evra otpisa i drugih troškova.
To pokazuje koliko skupo može da bude pogrešno procenjen tempo tehnološke tranzicije u automobilskoj industriji.
Problemi nisu samo u Kini
Porše je pod pritiskom i na drugim važnim tržištima. U Severnoj Americi isporuke su tokom prve polovine 2026. pale oko 13 odsto. U Evropi, bez Nemačke, pad je iznosio 14 odsto.
Američko tržište dodatno komplikuju carine. Za kompaniju čiji poslovni model zavisi od relativno malog broja veoma skupih automobila, pad obima prodaje brzo postaje problem.
Porše insistira na strategiji koja daje prednost vrednosti u odnosu na obim prodaje. Ideja je jednostavna. Bolje je prodati manje automobila uz dobru zaradu nego juriti veliki tržišni udeo.
Ali takva strategija ima granice. Automobilska kompanija i dalje mora da proda dovoljno vozila da pokrije ogromne troškove razvoja, fabrika, zaposlenih i novih tehnologija.
Škoda postaje profitabilnija od Poršea
Možda najneobičniji simbol promene dolazi iz same Folksvagen grupe. Poršeove marže pale su toliko da ih je prestigla Škoda.
Nezavisni automobilski analitičar Matijas Šmit zbog toga je za Rojters ocenio da je češki proizvođač praktično postao „novi Porše“ Folksvagen grupe.
Poređenje je upečatljivo. Porše prodaje neke od najskupljih i najprepoznatljivijih sportskih automobila na svetu. Škoda posluje u potpuno drugačijem tržišnom segmentu.
Ipak, u automobilskoj industriji prestiž brenda nije isto što i profitabilnost.
Porše mora da se smanji da bi ponovo postao profitabilan
Nova strategija Poršea zasniva se na strožoj kontroli troškova i fokusiranju na najprofitabilnije automobile.
Kompanija je već počela reorganizaciju prodaje. Broj međunarodnih prodajnih regiona smanjuje se sa pet na četiri, a pojedina tržišta dobijaju veću odgovornost.
Porše je ovog meseca završio i prodaju svojih udela u kompanijama Bugati Rimak i Rimak grupa. Transakcija bi trebalo da mu donese oko milijardu evra.
Cilj je jasniji i jednostavniji poslovni model. Porše i dalje očekuje da u srednjem roku može da ostvari maržu između 10 i 15 odsto.
Ali povratak na stare nivoe profitabilnosti neće biti jednostavan.
Problem Poršea postao je problem Folksvagena
Poršeova kriza dolazi u posebno nezgodnom trenutku. Folksvagen sprovodi jednu od najvećih transformacija u svojoj istoriji. Grupa mora da smanjuje troškove u Nemačkoj, finansira razvoj električnih automobila i softvera i istovremeno odgovori na konkurenciju iz Kine.
Zato Porše više nije izolovan problem luksuznog automobilskog brenda. Njegova sposobnost da ponovo generiše velike količine novca direktno utiče na finansijsku snagu čitave Folksvagen grupe.
- Argentina – Kako je jedna od najbogatijih zemalja sveta postala sinonim za ekonomsku krizu
- Bio je dragulj Folksvagena, sada mu pravi milijarde gubitaka: Šta se dogodilo Poršeu?
- Novi Apple Watch vas uvek sluša: Kome pripada razgovor koji vodite?
- Kako da pronađete rešenje za problem koji vam deluje nerešivo?
- Venecija sprema novu cenu za turiste: Ulazak u grad mogao bi da košta 30 evra
„Dani Poršea kao pokretača profita su završeni“, ocenio je automobilski analitičar Ferdinand Dudenhefer za Rojters.
Za Folksvagen je to velika promena. Kompanija koja je nekada trebalo da finansijski pomaže ostatku grupe sada je jedan od razloga zbog kojih Folksvagen smanjuje očekivanja.
I upravo zato će naredni potezi Poršea biti mnogo važniji od lansiranja sledećeg sportskog automobila.
Oni će pokazati može li jedan od najpoznatijih automobilskih brendova na svetu ponovo da postane ono što je Folksvagen od njega dugo očekivao – mašina za profit.
