

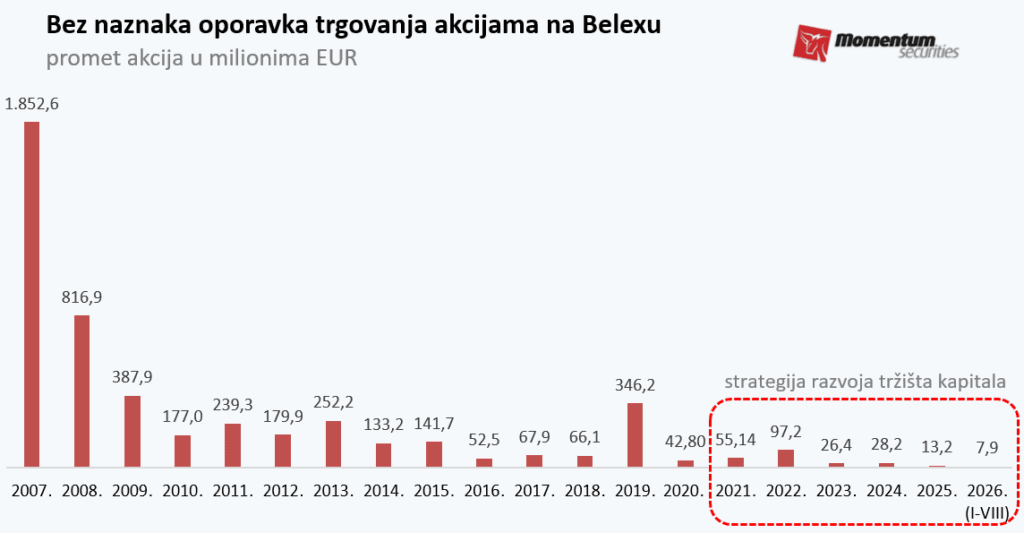
Iako se indeks akcija Belex15 u nultoj godini svetske finansijske krize survao više od 75 procenata, malo ko je mogao pomisliti da potom neće uslediti nikakav oporavak tržišta već njegovo kontinuirano odumiranje koje i dan danas traje. Ogromni prometi akcija koji su nabildovani privatizacijom kompanija i rapidnim rastom tržišta drastično su kopnili u narednim godinama kao posledica ubrzanog povlačenja kompanija i investitora. Ove trendove dodatno je podstakao ovdašnji regulatorni okvir i totalna nesposobnost institucija koji su najosetljivije učesnike na tržištu, manjinske akcionare, ostavili na milost i nemilost dominantnih akcionara i većinskih vlasnika.
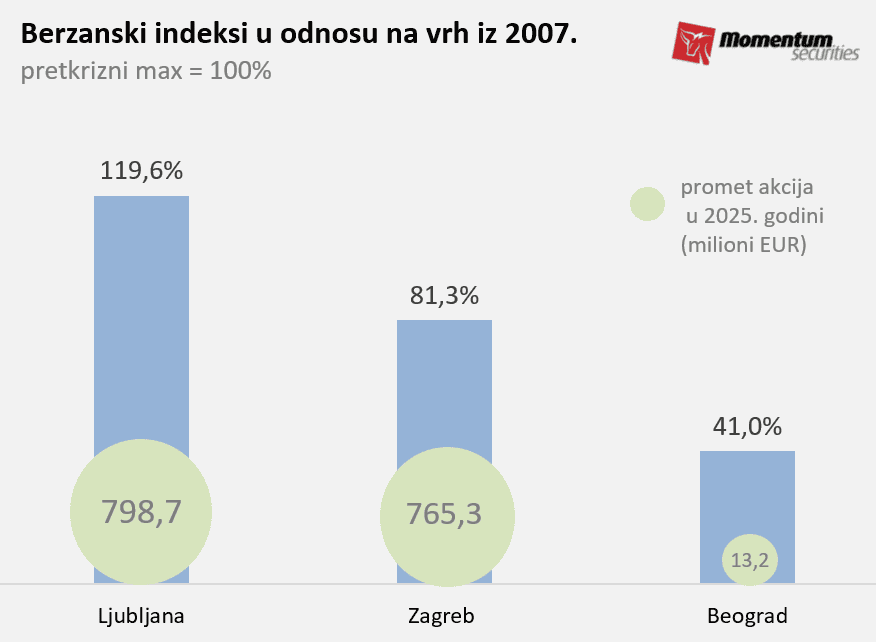
Rekordni promet akcija iz 2007. godine od skoro 1,9 milijardi evra već 2010. godine ogledao se u deset puta manjoj realizaciji da bismo proteklih godina svedočili godišnjim prometima akcija od svega par desetina miliona evra. Na ovakvim obimima suvišno je govoriti da li postignute cene uopšte mogu poneti epitet repernih, te je osnovna funkcija berze u vidu alokacije kapitala u potpunosti izgubila smisao. Začarani krug posrtanja domaćeg tržišta kapitala zaokružen je gotovo kontinuiranom serijom korporativnih prevara manjinskih akcionara, pa su poverenje i sigurnost učesnika kao ključne kategorije tržišta nestali u tragovima.
Pokušaj po pokušaj
Počev od ranih tranzicionih početaka domaćeg tržišta kapitala ovaj segment alternativnog finansiranja privrede bio je poligon za ubiranje jeftinih populističkih poena. Cena ovakvog pristupa isporučena je u vidu bankocentričnog finansijskog tržišta koje ni nakon 20-ak godina razvoja nije odmaklo od totalne dominacije bankarskih kredita u finansiranju kako privrede tako i države.
Poslednji pokušaj države da preusmeri negativan kurs domaćeg tržišta kapitala zbio se u postpandemijskom periodu što može biti izvesno opravdanje za okasnelo dostizanje zacrtanih ciljeva. Ali čak i uz ovu okolnost i pojedine nepredvidive geopolitičke okolnosti, kao što je početak rata u Ukrajini 2022. godine, pa koju godinu kasnije i pretnja sankcijama Naftnoj industriji Srbije, teško bi se mogla dati prelazna ocena projektu zajednički sprovođenim državnim i međunarodnim snagama.
Petogodišnja strategija za razvoj tržišta kapitala usvojena je 2021. godine, a potom je usledio i akcioni plan koji je trebalo da podstakne razvoj tržišta korporativnih obveznica. Ove aktivnosti podržala je Svetska banka kreditom u visini od 30 miliona dolara kako bi se pokrili troškovi emisija korporativnih obveznica, te sprovele konsultantske usluge u cilju jačanja kapaciteta institucija na finansijskom tržištu.
Primarni fokus strategije na korporativne obveznice imao je u samom startu ugrađenu anomaliju – trebalo je razviti tržište korporativnih obveznica iako ne postoje korporacije. Godinama su na Beogradskoj berzi devastirana prava investitora u kotiranim kompanijama što je vodilo obesmišljavanju korporativne organizacione forme. Stoga je kao logičan rezultat ovog programa ostalo zasad svega nekoliko emisija korporativnih obveznica iz kojih se nije izrodilo gotovo nikakvo sekundarno trgovanje. Ako su sekundarni prometi bili težak i neostvariv cilj, izostao je i posredni efekat u vidu generalnog podizanja korporativne kulture na tržištu. Jednostavno – emisijama obveznica stekli su se uslovi da se program proglasi uspešnim, a suštinski je na berzi ostala da zjapi poražavajuća praznina.
Sve smo mogli mi…
U sumiranju oskudnih rezultata strategije razvoja tržišta kapitala treba istaći i da njegov višegodišnji trend odumiranja nije lako zaokrenuti. S druge strane, ogroman neiskorišćeni kapital u bankama (više od deset milijardi evra neoročnih sredstava građana) i sve veća popularnost investiranja na globalnim berzama kod domaćih ulagača pokazuju da bi ovaj projekat ipak mogao na nekom nivou pronaći plodno tle. Da bi se to i ostvarilo, negativno nasleđe ovdašnjeg finansijskog tržišta u vidu „zamrznute“ devizne štednje, piramidalnih šema, korporativnih skandala na Belex-u mora se nadomestiti samo proverenim i uspešnim pričama koje će regrutovati nove generacije investitora.
Jednu od prvih propuštenih prilika već na početku primene strategije tokom 2022. godine doneo je snažan rast kamata, koji je inicirao poplavu državnih obveznica namenjenih građanima širom starog kontinenta. I dok su brojne države animirale građane da depozite sa gotovo nultim kamatama preusmere u državne obveznice, ovdašnji kreatori ekonomske politike su prespavali veliki potencijal ovih inicijativa. Nekoliko desetina hiljada građana koji bi pokupovali državne obveznice uz prinose od 5-6 procenata mogli su u narednim godinama biti baza za izgradnju tržišta kapitala i potencijalni investitori u nove instrumente, poput spomenutih korporativnih obveznica.
Na korporativnom polju izostalo je uređenje krupnih biznisa pod državnom kontrolom i njihovo kvalifikovanje za neki vid listiranja na berzanskom tržištu. Umesto toga, ova preduzeća su tek dobila nominalni status akcionarskih društava lišena bilo kakvih korporativnih obaveza koje se podrazumevaju u ovakvim oblicima privrednog organizovanja. Nakon poslovnog i finansijskog restrukturiranja neke od ovih kompanija su mogle postati klica razvoja novog tržišta kapitala koje bi privuklo i privatne kompanije koje se sada pojavljuju kao retki emitenti korporativnih obveznica.
Jasno je, preduslov razmontiravanja partijske privrede bila je i ostala politička volja, dok funkcionisanje tržišta kapitala nije moguće obezbediti bez efikasnog rada institucija, od kojih tržište kapitala direktno zavisi, ali i bočnih, poput sudova, a sve u cilju poštovanja pravnog okvira i obezbeđenja ravnopravnosti tržišnih učesnika. Dok se ne obezbede ovi uslovi, sprovedeno usklađivanje zakona sa EU normama predstavlja jedno veliko ništa koje vrednost ima isključivo u suvoparnim izveštajima domaćih i stranih nosilaca strategije koji pravdaju pet novih propuštenih godina u razvoju tržišta kapitala.
Hrvatski primer
Zagrebačka berza je takođe pretrpela devastaciju nakon svetske finansijske krize, a deceniju kasnije prošla je i turbulentni period propasti Agrokora čija su se zavisna preduzeća kotirala na tržištu. Sa ulaskom u EU i prihvatanjem evra došlo je do ekspanzije razvoja ovog tržišta koje je u bliskoj prošlosti zabeležilo nekolicinu novih emisija akcija (IPO), dok su investicione kompanije listirale ETF-ove na lokalno tržište, kao i na tržišta zemalja kao što su Slovenija, Rumunija i Poljska.
Ove godine hrvatski zakonodavac je otišao i korak dalje predlažući usvajanje zakona o investicionom računu čiji je cilj da se omogući građanima da uz minimalne administrativne prepreke i povoljan poreski tretman štede u finansijskim instrumentima poput akcija, obveznica i ETF-ova. Ovaj račun je ograničen u vidu uplata na 200 hiljada evra, a može biti proširen za još 50 hiljada evra, ako ne bude povlačenja novca u prvih pet godina od otvaranja računa. Takođe, godinu dana nakon otvaranja, najmanje petina portfelja na računu mora biti vezana za domaće tržište, a porez se ne plaća dok se poštuju odredbe zakona.
