
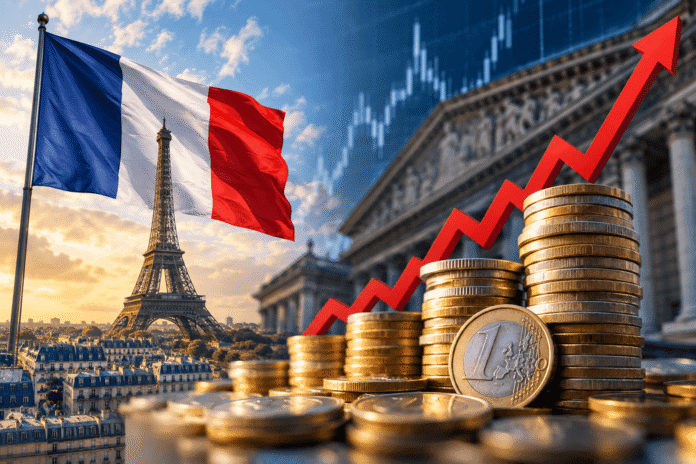
Francuski javni dug dostigao je novi rekord. Na kraju drugog tromesečja 2026. iznosio je gotovo 3,6 biliona evra, odnosno 119 odsto bruto domaćeg proizvoda. Podaci francuskog Nacionalnog instituta za statistiku i ekonomska istraživanja (Insee) pokazuju da je dug dostigao 3,5955 biliona evra. To je oko 59,6 milijardi evra više nego tri meseca ranije. U prvom kvartalu dug je iznosio 117,5 odsto BDP-a.
Francuska je time premašila i nivo zabeležen tokom pandemije. Prema pisanju Le Mondea, odnos javnog duga i BDP-a sada je najviši od 1946. godine.
Problem, međutim, nije samo veličina duga. Za Pariz postaje sve važnija njegova cena.
Račun za kamate raste
Francuska se godinama oslanjala na mogućnost relativno jeftinog zaduživanja. Rast prinosa na državne obveznice sada menja tu računicu.
Prinos na francuske desetogodišnje obveznice dostigao je oko 4,7 odsto. Nemačke obveznice iste ročnosti donosile su oko 3,6 odsto.
Razlika pokazuje da investitori traže veću premiju kako bi držali francuski dug.
Rojters je nekoliko dana pre objavljivanja najnovijih podataka upozorio da su francuski troškovi desetogodišnjeg zaduživanja dostigli nivo koji nije viđen od globalne finansijske krize 2008. godine.
Račun za godine jeftinog novca tek stiže: Globalni dug oborio rekord, ali jedna stvar sada brine više od same cifre
Guverner Banke Francuske Emmanuel Moulin upozorio je da zemlja ne može da računa na Evropsku centralnu banku kao rešenje za svoje fiskalne probleme.
To postaje posebno važno zbog troškova servisiranja duga.
Prema proceni ministra ekonomije i finansija Rolanda Lescurea, Francuska bi samo za kamate u 2027. mogla da izdvoji oko 91 milijardu evra. U 2026. taj račun se procenjuje na približno 79 milijardi.
Drugim rečima, sve veći deo budžeta odlaziće na servisiranje ranije preuzetih obaveza.
Dug bi mogao da dostigne 121,7 odsto BDP-a
Vlada ne očekuje brzo zaustavljanje ovog trenda. Prema trenutnim projekcijama, javni dug bi na kraju 2026. trebalo da iznosi 119,3 odsto BDP-a. U 2027. mogao bi da poraste na 121,7 odsto.
To je više nego dvostruko iznad referentnog nivoa od 60 odsto BDP-a koji postoji u evropskim fiskalnim pravilima. Još veći izazov predstavlja budžetski deficit.
Francuska vlada za ovu godinu očekuje deficit od 5,4 odsto BDP-a. U 2025. iznosio je 5,1 odsto. Za 2027. cilj je njegovo smanjenje na pet odsto BDP-a.
Pariz planira fiskalno prilagođavanje vredno oko 54 milijarde evra. Vlada računa da bi deficit ispod evropske granice od tri odsto BDP-a mogao da bude spušten do 2029. godine.
Zašto je 91 milijarda evra važnija od samog rekorda?
Brojka od 3,59 biliona evra privlači pažnju, ali za francuske javne finansije važnija je dinamika kamata. Visok javni dug nije jednako opasan u periodu veoma niskih i veoma visokih troškova zaduživanja.
Kada stare obveznice dospeju, država mora da ih refinansira po aktuelnim tržišnim uslovima. Ako su kamatne stope više, novi dug postaje skuplji.
Ovo danas je zastrašujuće: Pulicerov laureat predviđa crni scenario zbog duga SAD i Kine
Tako se povećani prinosi postepeno prenose na državni budžet. Le Monde navodi da bi rast troškova mogao da stvori svojevrsni efekat grudve snega. Što je račun za kamate veći, teže je smanjivati deficit. A visok deficit zahteva novo zaduživanje.
Francuska se zato nalazi pred neprijatnim izborom. Vlada mora da pronađe način da smanji rashode ili poveća prihode, dok istovremeno pokušava da ne zakoči ekonomsku aktivnost.
Tržište šalje upozorenje Parizu
Prinosi na državne obveznice postali su jedan od najvažnijih pokazatelja poverenja u francuske javne finansije.
Razlika između francuskih i nemačkih prinosa posebno je značajna. Nemačke obveznice tradicionalno predstavljaju jednu od glavnih referentnih tačaka za evropsko tržište državnog duga.
Što je veća razlika, to investitori traže veću nadoknadu za rizik koji povezuju sa Francuskom. Za Pariz to znači skuplje novo zaduživanje.
A to može imati posledice daleko izvan Ministarstva finansija. Ako država mora da izdvaja desetine milijardi evra više za kamate, manje novca ostaje za investicije, socijalnu politiku, odbranu, energetiku i druge prioritete.
Francuska mora da ubedi investitore
Ključni test biće sposobnost vlade da sprovede najavljeno smanjenje deficita. Problem je što fiskalna konsolidacija dolazi u trenutku slabog ekonomskog zamaha. Insee je objavio da je francuski BDP u drugom kvartalu 2026. stagnirao.
To ograničava prostor za agresivno smanjenje rashoda ili povećavanje poreza.
Francuska zato mora da pronađe ravnotežu između dva rizika. Prebrzo stezanje budžeta može dodatno da pritisne privredu. Presporo smanjivanje deficita može da poveća nervozu investitora i dodatno podigne cenu zaduživanja.
- APR podseća na obavezu od 1. oktobra: Proverite rok za potvrdu stvarnog vlasnika
- Francuski dug dostigao rekordnih 3,59 biliona evra: Kamate postaju sve veći problem
- Mogu li ništa i ništa proizvesti nešto?
- Zašto toliko brinete i kako da utišate glas koji uvek očekuje najgore?
- OpenAI povukao GPT-6.1 Astra: Kada veštačka inteligencija prestane da sluša, razvoj postaje poslovni rizik
Upravo zbog toga rekordnih 3,59 biliona evra nije samo još jedna velika brojka u državnoj statistici. Mnogo važnije pitanje glasi: koliko će Francusku taj dug koštati narednih godina?
Ako kamate nastave da rastu, odgovor bi mogao značajno da promeni način na koji druga najveća ekonomija Evropske unije raspoređuje svoj novac.
