
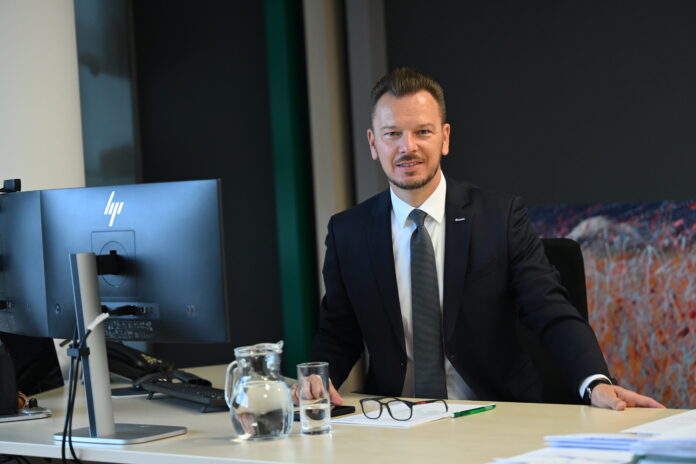
Kada Srbiju posmatramo iz regionalne perspektive, mislim da se nedovoljno vidi koliko je tržište osiguranja zapravo dinamično i razvojno orijentisano. Srbija je danas jedan od glavnih ekonomskih pokretača regiona, sa očekivanim rastom BDP-a u 2026. između 3,2 i 3,8%, kao i zbog činjenice da privlači više od polovine direktnih stranih investicija koje dolaze na Zapadni Balkan“, kaže Kristof Cetl, predsednik IO GRAWE osiguranja.
o Ako biste danas morali da izdvojite jednu stvar u poslovanju osiguravača u Srbiji koja je mnogo lakša nego što je bila pre pet godina – šta bi to bilo i zašto?
Ako bih morao da izdvojim jednu stvar koja je značajno lakša nego pre pet godina, to je razgovor sa klijentima o tome zašto je osiguranje važno. Ranije smo često morali da objašnjavamo samu potrebu za osiguranjem, dok danas vidimo mnogo veći nivo razumevanja rizika i potrebe za finansijskom zaštitom. To potvrđuju i rezultati istraživanja tržišta koje smo sproveli u saradnji sa kompanijom IPSOS krajem 2025. godine. Obavezno osiguranje vozila je najkorišćeniji tip osiguranja što je bilo i očekivano, ali je već praćen osiguranjem života i imovine, koje koristi jedna u četiri osobe. Čak 62 odsto ispitanika se već odlučilo za osiguravajući proizvod koji nije obavezno osiguranje od auto-odgovornosti.
Promenio se i način na koji se klijenti informišu o mogućnostima i rešenjima koja osiguranje može da pruži. Internet je najpoželjniji način informisanja o osiguranju, koji preferira više od polovine ispitanika, dok je kontakt sa zastupnicima osiguranja poželjan za trećinu. Digitalni kanali su značajno ubrzali dostupnost informacija, na sastanke potencijalni klijenti dolaze pripremljeniji, upoređuju proizvode i žele konkretnu vrednost za novac koji izdvajaju. Ipak, ono što je posebno važno jeste da se uloga zastupnika i posrednika u osiguranju nije smanjila – naprotiv. U trenutku kada treba doneti odluku, posebno kod složenijih proizvoda, klijenti najviše poverenja imaju u direktan razgovor sa kompetentnom osobom. Ono što mi je posebno drago jeste da je istraživanje pokazalo da interesovanje za osiguranje života prati stabilan trend rasta, što potvrđuje i naš stav da postoji veća svest o potrebi za osiguranjem generalno.
o Šta je dobro, a šta bi trebalo unaprediti u predviđenim regulatornim promenama? Da li je nešto propušteno da se predvidi aktuelnim nacrtima propisa?
Iz moje perspektive, regulatorne promene koje su pred nama predstavljaju važan korak napred, posebno kada govorimo o modernizaciji poslovanja i usklađivanju sa evropskim standardima. Pre svega, Nacrt zakona o osiguranju donosi usklađivanje sa regulatornim okvirom Evropske unije, uključujući implementaciju koncepta Solventnosti II i međunarodnih standarda finansijskog izveštavanja.
Posebno je značajno i usklađivanje sa EU direktivom o distribuciji osiguranja, jer ono donosi veću transparentnost proizvoda i samog procesa ugovaranja. Klijenti danas očekuju jasne informacije, jednostavne procedure i brzo donošenje odluka, a regulatorni okvir ide upravo u tom smeru. Istovremeno, to podstiče dalju profesionalizaciju prodajnih kanala i podiže standarde savetovanja klijenata.
Savremeni klijenti očekuju da sa osiguravačem mogu da komuniciraju jednako jednostavno kao sa bankom ili bilo kojom drugom digitalnom uslugom. U tom smislu, neophodno je da usluga osiguranja bude klijentima lako dostupna, da se vodi računa o potrebama korisnika i zaštiti njihovih prava.
Duboko sam uveren da je neophodno da regulator i osiguravajuća industrija imaju dijalog kako bi zajednički obezbedili i zakonski i tehnološki okvir za potpuno digitalno poslovanje – od zaključenja ugovora, preko izmena polisa i komunikacije sa klijentima, do prijave i rešavanja šteta online. Posebno će biti interesantne promene u osiguranju od autoodgovornosti, koje se tradicionalno vezivalo za papirnu dokumentaciju, a sada globalno sve više prelazi na digitalne kanale.
o U Srbiji se regulatorni okvir osiguranja menja, a istovremeno se od industrije očekuje da bude brža, digitalnija i fleksibilnija. Da li postoji opasnost da nova pravila, umesto da tržište učine kvalitetnijim, dodatno povećaju cenu i složenost poslovanja?
Mislim da je važno da regulatorne promene ne posmatramo kroz dilemu „više ili manje regulacije“, već kroz pitanje – da li regulativa donosi veću vrednost i sigurnost za klijente i tržište? Ako je odgovor da, onda govorimo o dobroj regulaciji.
Za klijente prednosti su jednostavniji pristup informacijama o proizvodima osiguranja, lakše zaključenje i izmena ugovora, efikasnija komunikacija sa osiguravačima i brže rešavanje odštetnih zahteva. Za nas digitalizacija i modernizacija procesa donose veću operativnu efikasnost, bržu komunikaciju, smanjenje troškova i kvalitetnije upravljanje podacima i zahtevima klijenata. Dugoročno, to znači i bolje korisničko iskustvo i efikasnije poslovanje.
Naravno, određene promene biće veoma zahtevne za implementaciju. Posebno kada govorimo o Solventnosti II, koja predstavlja neophodan iskorak ka savremenom i sveobuhvatnom upravljanju rizicima i kapitalom osiguravača. Danas je praktično nezamislivo voditi stabilnu osiguravajuću kompaniju bez detaljnog sagledavanja svih rizika koji mogu uticati na njenu solventnost.
Međutim, potencijalno paralelno uvođenje Solventnosti II i standarda IFRS 17 može predstavljati izazov za industriju, jer oba procesa zahtevaju angažovanje istih stručnih resursa, značajna ulaganja u softverska rešenja i vreme za prilagođavanje poslovnih procesa. Iskustva osiguravača iz Evropske unije pokazuju koliko su ti procesi kompleksni i koliko je važno pažljivo planirati dinamiku implementacije.
Smatram da bi rokove usklađivanja sa ovim standardima trebalo definisati kroz otvoren dijalog regulatora i industrije kako bi kompanije imale dovoljno prostora da svaki od tih važnih koraka sprovedu kvalitetno i održivo, ali i da se jasno sagledaju efekti koje pojedinačno imaju na poslovanje.
o GRAWE posluje na više tržišta regiona. Koliko se danas poslovni modeli u Srbiji, Hrvatskoj, Sloveniji ili drugim tržištima zaista razlikuju – a koliko su problemi zapravo isti, samo se drugačije zovu? Da li iz regionalne perspektive vidite nešto što bi Srbija mogla da „preslika“?
Kada gledamo tržišta Srbije, Hrvatske, Slovenije i drugih zemalja regiona, razlike svakako postoje, ali suštinski izazovi osiguravajuće industrije veoma su slični. Zato je zadatak cele industrije da stalno unapređuje informisanost i razumevanje klijenata, prati njihove potrebe i prilagođava usluge savremenim očekivanjima.
Druga velika zajednička tema je prodaja i uloga zastupnika i posrednika u osiguranju. Kvalitet savetovanja klijenata direktno zavisi od intermedijara, odnosno agenata koji predstavljaju proizvode osiguranja. To je zajednički zadatak industrije i regulatora – da podižemo standarde edukacije i profesionalizacije tržišta. Istovremeno, sve zemlje regiona suočavaju se sa izazovom privlačenja novih kadrova i motivacije postojećih zaposlenih i saradnika.
Zastupljenost osiguranja u Sloveniji i Hrvatskoj je značajno veća nego u Srbiji, što pokazuje da postoji veliki prostor za dalji rast našeg tržišta. Taj razvoj ne dolazi preko noći, on se gradi kroz profesionalan odnos sa klijentima, efikasno rešavanje šteta, pažljivo slušanje potreba tržišta, ali i kroz stalnu prisutnost industrije osiguranja u javnosti, saradnju sa fakultetima i stručnom zajednicom.
Suštinski, razvoj osiguranja direktno prati razvoj ekonomije. Osiguravajuća industrija ima veoma važnu ulogu, ne samo kao zaštita od rizika, već i kao značajan izvor dugoročnog finansiranja razvoja infrastrukture, a time i investicija koje slede.
Kada govorimo o tome šta Srbija može da preuzme iz regiona, rekao bih pre svega iskustvo u razvoju tržišta i prilagođavanju evropskim normama. Upravo zato je velika prednost poslovanja unutar GRAWE koncerna, činjenica da možemo da učimo jedni od drugih i koristimo iskustva tržišta koja su određene procese već prošla.
o Kako teče poslovanje GRAWE osiguranja tokom ove godine, da li ste zadovoljni, da li Vas je nešto prijatno/neprijatno iznenadilo? Šta se dešava sa tržištem, godina je prilično izazovna?
Poslovanje teče veoma dobro. Posebno ohrabruje razvoj tržišta životnog osiguranja po kom smo prepoznatljivi. Prema podacima za prvih sedam meseci 2026. godine, tržište raste za više od 11 odsto u odnosu na isti period prethodne godine, a GRAWE prati i dodatno podstiče taj pozitivan trend.
Veoma smo ponosni na razvoj našeg novog Unit-linked life proizvoda. Tržište je izuzetno pozitivno reagovalo na ovu ponudu kroz povećanu potražnju klijenata za proizvodima koji kombinuju dugoročnu investicionu komponentu i finansijsku sigurnost. Istovremeno, i izveštaji regulatora i industrije potvrđuju da ovaj segment tržišta beleži kontinuiran rast i sve veće interesovanje klijenata.
Vrlo dobre rezultate ostvarujemo i u segmentu neživotnih osiguranja. U osiguranju imovine rastemo za oko 10 odsto, što je daleko iznad rasta tržišta, dok u kasko osiguranju beležimo rast od 23 odsto, naspram tržišnog rasta od oko 13 odsto.
Ovi rezultati su za mene posebno važni jer pokazuju da nas tržište prepoznaje kao pouzdan i kvalitetan brend ne samo u životnom, već sve više i u neživotnom osiguranju. Mislim da smo uspeli da reputaciju koju smo decenijama gradili u životnom osiguranju prenesemo i na druge vrste osiguranja. Za to su zaslužni naši zaposleni i poslovni partneri koji svakodnevno rade sa klijentima i potvrđuju da kvalitet usluge i poverenje i dalje prave najveću razliku na tržištu.
o Osiguravajuće kompanije raspolažu velikim dugoročnim kapitalom. Da li će osiguravači u regionu u narednih nekoliko godina morati da promene način na koji taj kapital ulažu – posebno u uslovima promenljivih kamatnih stopa i inflacije?
Osiguravajuće kompanije po prirodi svog poslovanja upravljaju velikim dugoročnim kapitalom, koji se pre svega generiše iz dugoročnih ugovora osiguranja, naročito u životnom osiguranju. Upravo zato je u našem poslu izuzetno važno pažljivo usklađivati trajanje obaveza prema klijentima sa trajanjem ulaganja, voditi računa o kamatnim stopama, likvidnosti i sigurnosti plasmana. To nije samo regulatorna obaveza, već i pitanje moralne odgovornosti prema klijentima koji nam poveravaju svoju dugoročnu finansijsku sigurnost. Zbog toga su sredstva osiguravača prirodan i veoma važan izvor finansiranja dugoročnih projekata koji doprinose razvoju ekonomije i društva.
Mislim da je važno naglasiti da država u osiguravačima ima ozbiljnog i pouzdanog partnera za finansiranje dugoročnog razvoja. Istovremeno, i osiguravači u državi vide profesionalnog partnera koji emituje dugoročne hartije od vrednosti i iza njih stoji svojom reputacijom i stabilnošću sistema.
Životno osiguranje se često prodaje kao kombinacija zaštite i dugoročne štednje. Ali ako bi klijent danas pred vama rekao: „Zašto bih 20 godina zaključavao novac u polisu kada mogu da ulažem sam?“ – koji bi bio vaš iskren odgovor? Ne marketinški, već odgovor koji biste dali nekome ko racionalno poredi alternative.
Pre svega, rekao bih da mi je drago kada neko razmišlja o svojoj finansijskoj budućnosti i aktivno traži najbolji način da dugoročno ulaže i štiti sebe i svoju porodicu. To je već veoma važan prvi korak.
Takođe bih ga ohrabrio da se informiše iz više izvora – kroz razgovore sa stručnjacima iz osiguranja, brokerima, društvima za upravljanje fondovima, investicionim savetnicima, pa i kroz samostalno istraživanje putem interneta ili savremenih alata poput AI. A onda bih mu ponudio da ponovo razgovaramo nakon što sagleda sve opcije jer verujem da se tada najjasnije vidi šta zapravo donosi životno osiguranje. Duboko verujem da će i sam, a siguran sam i uz moju podršku, zaključiti da je polisa životnog osiguranja „all-in-one“ rešenje koje mu je potrebno.
Ako ulažete potpuno sami, vi sami donosite sve odluke, pratite tržište, procenjujete rizike, reagujete na promene i snosite punu odgovornost za posledice tih odluka. Kod životnog osiguranja dobijate partnera koji profesionalno upravlja tim procesom. Osiguravač kao institucionalni investitor upravlja velikim portfoliom i ima mogućnost da obezbedi stabilnost i uslove koje pojedinac teško može samostalno da postigne. Pored toga, iza toga stoje timovi stručnjaka koji se svakodnevno bave analizom tržišta, rizika, regulatornih promena i investicionih mogućnosti, sa ciljem da se sredstva ulažu odgovorno i dugoročno održivo. Sa polisom obezbeđujete i finansijsku sigurnost u nepredviđenim situacijama u životu o kojima u suštini ne želimo da razmišljamo. Na neki način, deo tih rizika prepuštate sistemu osiguranja i zajednici osiguranika.
Verujem da su ovo jaki argumenti za razmatranje polise životnog osiguranja. To je ono u šta ja duboko verujem, a i živim!
o Zašto ta polisa ipak nije zaživela na pravi način čak ni ovih godina kada prosečna plata u Srbiji raste? Da li je budućnost životnog osiguranja u Srbiji zapravo u tome da ono postane jednostavnije, da se nudi kroz neke drugačije kanale prodaje ili nešto treće?
Ne bih rekao da životno osiguranje u Srbiji nije zaživelo. Pre bih rekao da se nalazi u fazi razvoja tržišta koje ima potencijal za brz, pa čak i eksponencijalan rast, baš kao što se i vrednost same polise razvija kroz vreme.
Već sam pomenuo da je ukupna premija životnog osiguranja na našem tržištu u prvih sedam meseci ove godine porasla za više od 11 odsto, što je veoma respektabilan rezultat i prati rast životnog standarda i prosečnih zarada u Srbiji.
Posebno je interesantno što danas vidimo trend ugovaranja značajno viših premija nego ranije. Pre deset ili dvadeset godina prosečna godišnja uplata često je bila oko 500 evra, dok danas sve češće govorimo o polisama sa godišnjim premijama od 1.000 evra i više. Istovremeno, veoma je vidljiv rast interesovanja za proizvode povezane sa investicionim fondovima. Klijenti tog segmenta sve bolje razumeju značaj diversifikacije ulaganja, dugoročnog investiranja i potencijala rasta vrednosti sredstava kroz vreme.
Mogu da kažem da u našim prodajnim kanalima vidimo veliki profesionalizam, ali i veliki entuzijazam. Upravo tokom pandemije i perioda finansijske nestabilnosti postalo je jasno koliko su ljudima važni izvesnost, zaštita i dugoročna finansijska sigurnost.
o Da li će veštačka inteligencija dugoročno više ugroziti ili promeniti posao osiguravača? Ako algoritam može bolje da proceni rizik, cenu i verovatnoću štete, šta onda ostaje kao ključna vrednost čoveka u osiguranju – i da li će se broj zaposlenih i način rada u industriji zbog toga suštinski promeniti?
Mislim da je važno razlikovati kratkoročne efekte, koje već sada jasno vidimo, i dugoročne promene koje tek dolaze. Kratkoročno već vidimo ubrzanje underwriting procesa, obradu medicinske dokumentacije i automatizaciju administrativnih poslova u životnom osiguranju, kao i bržu procenu i rešavanje šteta u auto i imovinskim osiguranjima. Danas AI već može da analizira fotografije oštećenog vozila i za nekoliko sekundi proceni obim štete i troškove popravke.
Takođe, razvoj pametnih uređaja otvara prostor za mnogo personalizovaniji pristup. Ako klijenti to žele, moguće je preciznije procenjivati rizike na osnovu životnih navika, zdravstvenih parametara ili ponašanja u saobraćaju i na osnovu toga prilagoditi premiju osiguranja. Naravno, tu se pojavljuju pitanja etike i zaštite privatnosti klijenata i verujem da će to biti jako važna diskusija na nivou regulatora i industrije osiguranja na svetskom nivou.
Dugoročno, najveću promenu vidim u pogledu prevencije, jer bi pametni uređaji i IoT sistemi mogli da upozoravaju klijente na potencijalne kvarove, požare, poplave ili zdravstvene rizike pre nego što problem nastane.
Ipak, bez obzira na razvoj AI, uveren sam da će čovek ostati značajan faktor za poverenje i razumevanje klijenata u važnim životnim trenucima. Zato ne verujem da će AI zameniti ljude u osiguranju, već da će promeniti način rada i omogućiti zaposlenima da se više bave klijentima i donošenjem kvalitetnih odluka, a manje administracijom.
o Ako pogledate Srbiju iz perspektive regionalnog tržišta, šta je ono što domaći osiguravači rade bolje nego što se spolja možda vidi – a gde, po vašem mišljenju, Srbija zaostaje za regionom?
Kada Srbiju posmatramo iz regionalne perspektive, mislim da se nedovoljno vidi koliko je naše tržište osiguranja zapravo dinamično i razvojno orijentisano. Srbija je danas jedan od glavnih ekonomskih pokretača regiona, sa očekivanim rastom BDP-a u 2026. između 3,2 i 3,8%, kao i zbog činjenice da privlači više od polovine direktnih stranih investicija koje dolaze na Zapadni Balkan.
To se vidi i u osiguranju. Tržište je u prvih sedam meseci ove godine raslo za više od sedam odsto u odnosu na isti period prošle godine, što znači da raste brže od ukupne ekonomije. Istovremeno, to govori i da tržište ima veliki potencijal za dalji razvoj. Jedan od važnih pokazatelja je premija po glavi stanovnika, koja u Srbiji iznosi oko 250 evra godišnje i još uvek je niža nego u razvijenijim tržištima regiona i Evropske unije.
Zato je pred nama i dalje nekoliko važnih zadataka, da još bolje razumemo potrebe klijenata, razvijamo proizvode koji odgovaraju savremenom načinu života i nastavimo da gradimo poverenje kroz efikasno i profesionalno rešavanje odštetnih zahteva.
o I jedno malo neobičnije pitanje za kraj: kada biste morali da se kladite na jednu promenu koja će najviše promeniti osiguranje u Srbiji do 2030. godine – šta biste izabrali, ako tako nešto postoji?
Ako bih morao da izdvojim jednu promenu koja će najviše uticati na osiguranje do 2030. godine, rekao bih da će to biti velika promena očekivanja klijenata. Napredak tehnologije, AI i savremene potrebe klijenata dovode do toga da sa jedne strane imamo ljude koji će osvestiti potrebu za osiguranjem, dok sa druge strane imamo očekivanja istih klijenata da taj proces bude jednostavan, brz, personalizovan i dostupan u realnom vremenu.
To znači da će osiguravači morati mnogo više da razmišljaju kao tehnološke kompanije, ali bez gubitka onoga što je suština našeg posla, a to su poverenje i sigurnost. Verujem da će biti sve veći fokus na stvaranju dobrog modela prevencije, savetovanja i kontinuirane podrške klijentima. A oni koji uspešno spoje tehnologiju, kvalitetnu uslugu i poverenje klijenata, biće lideri tržišta.
Pouzdan smo partner građanima i kompanijama
