
Ekstremne vremenske prilike u Evropi više nisu samo ekološki problem. Sve više postaju problem državnih budžeta.
Požari, poplave, suše i ekstremne temperature ostavljaju za sobom milijarde evra štete. Međutim, veliki deo tih gubitaka nije osiguran. Kada nema osiguranja, račun često završava kod države.
Drugim rečima, na kraju ga plaćaju poreski obveznici.
To bi moglo da postane još jedan ozbiljan pritisak na evropske javne finansije. One su već opterećene većim izdvajanjima za odbranu, starenjem stanovništva i rastućim socijalnim troškovima.
Rojters u analizi objavljenoj 18. avgusta upozorava da troškovi klimatskih katastrofa sve manje izgledaju kao jednokratni budžetski udari. Počinju da liče na stavku koja će se redovno pojavljivati u računima evropskih vlada.
Račun je već dostigao 822 milijarde evra
Brojevi pokazuju koliko se problem ubrzava.
Prema podacima Evropske agencije za životnu sredinu (EEA), vremenski i klimatski ekstremi izazvali su oko 822 milijarde evra ekonomskih gubitaka u Evropskoj uniji od 1980. do 2024. godine.
Posebno je značajan jedan podatak.
Više od 208 milijardi evra, odnosno četvrtina ukupne štete za čitav posmatrani period, nastala je samo između 2021. i 2024. godine. Poslednje četiri godine našle su se među pet godina sa najvećim godišnjim ekonomskim gubicima od 1980.
Promenila se i prosečna cena katastrofa.
Prosečni godišnji gubici tokom osamdesetih iznosili su oko 8,6 milijardi evra, računato u cenama iz 2024. godine. Između 2020. i 2024. prosek je dostigao 44,9 milijardi evra godišnje.
To je više od pet puta veći iznos.
Najveći problem: šteta postoji, osiguranje ne
Za evropske države problem nije samo rast ukupne štete. Problem je ko će tu štetu platiti.
Evropska centralna banka procenjuje da je osigurana tek približno četvrtina gubitaka povezanih sa klimatskim katastrofama u EU. U pojedinim zemljama pokrivenost pada ispod pet odsto. ECB očekuje da bi taj jaz mogao dodatno da raste kako klimatski rizici budu postajali veći.
Podaci EEA za duži period daju još nepovoljniju sliku. Manje od 20 odsto ukupnih gubitaka od vremenskih i klimatskih ekstrema između 1980. i 2024. bilo je privatno osigurano.
Kada domaćinstva i kompanije nemaju dovoljno osiguranja, države se nalaze pod pritiskom da intervenišu.
Potrebno je obnoviti puteve i mostove. Popraviti energetsku i vodovodnu infrastrukturu. Pomoći stanovništvu. Podržati kompanije. Obnoviti javne objekte.
Tako klimatska katastrofa vrlo brzo postaje fiskalni problem.
Od „vanrednog troška“ do redovne budžetske stavke
To je možda i najvažnija promena.
Države su decenijama velike poplave, požare i druge katastrofe mogle da tretiraju kao vanredne događaje.
Dogodi se katastrofa. Vlada izdvoji novac. Sledi obnova. Ali šta se dešava kada „vanredni događaj“ dolazi svakih nekoliko godina?
Federico Barriga-Salazar, koji u agenciji Fitch vodi sektor suverenih rejtinga za Zapadnu Evropu, ukazao je za Rojters upravo na problem sve češćeg ponavljanja katastrofa.
Za države koje već imaju malo fiskalnog prostora to znači teže odluke. Više novca za saniranje klimatske štete može značiti manje novca za druge budžetske prioritete.
Primer Španije pokazuje razmere problema.
Reuters navodi procene prema kojima bi troškovi obnove posle razornih poplava iz 2024. mogli da odgovaraju iznosu od oko 0,7 procentnih poena španskog BDP-a tokom perioda od 2024. do 2026. godine.
Neke države su mnogo izloženije
Klimatski račun nije ravnomerno raspoređen. Prema podacima EEA, najveće apsolutne ekonomske gubitke od 1980. do 2024. imale su Nemačka, Italija, Francuska i Španija.
Ali postoji još jedan problem. Nivo osiguranja dramatično se razlikuje.
Podaci EEA pokazuju da je u nekim evropskim zemljama privatnim osiguranjem pokriven veoma mali procenat istorijskih klimatskih gubitaka. U drugim državama zaštita je znatno veća.
To znači da ista katastrofa ne proizvodi isti fiskalni efekat u svakoj zemlji.
Tamo gde je tržište osiguranja razvijenije, veći deo udara može preuzeti privatni sektor.
Tamo gde nije, država postaje osiguravač poslednje instance.
Može li Evropa da podeli rizik?
Jedno od mogućih rešenja jeste da se rizik više ne posmatra samo na nivou pojedinačnih država.
ECB i EIOPA predložili su evropski model zasnovan na dva stuba.
Prvi bi bio javno-privatni evropski sistem reosiguranja. Njegov cilj bio bi povećanje pokrivenosti prirodnih katastrofa kroz udruživanje rizika iz različitih zemalja.
Drugi bi bio fond EU za finansiranje posledica katastrofa. On bi služio za obnovu javne infrastrukture nakon velikih prirodnih nepogoda.
Ideja je jednostavna. Rizik koji postaje prevelik za pojedinca, kompaniju, osiguravajuću kuću ili jednu državu raspoređuje se na širu bazu.
Ali ni to nije besplatno.
Neko mora da finansira fondove. Osiguravači moraju da formiraju cenu rizika. Države moraju da izdvoje sredstva. A poreski obveznici na kraju učestvuju u finansiranju javnog dela sistema.
Investirati danas ili platiti mnogo više sutra?
Evropa se zato nalazi pred neprijatnom ekonomskom računicom.
Adaptacija na klimatske promene zahteva velika ulaganja unapred.
Potrebni su bolji sistemi odbrane od poplava. Otpornija elektroenergetska mreža. Prilagođavanje gradova visokim temperaturama. Bolje upravljanje vodom. Zaštita šuma. Moderniji sistemi ranog upozoravanja.
Sve to košta. Ali neulaganje takođe ima cenu. I ona bi mogla biti znatno veća.
Reuters navodi argument španskog premijera Pedra Sančeza da bi zelene investicije u vrednosti od 0,1 odsto BDP-a mogle da spreče ekonomske gubitke osam puta veće od početnog ulaganja, kao i gubitak poreskih prihoda tri puta veći od tog ulaganja.
U tome se nalazi i ključna promena u načinu na koji će vlade morati da posmatraju klimatsku politiku.
Ona više nije samo pitanje ekologije. Postaje pitanje upravljanja rizikom.
Klimatske promene ulaze u bilanse država
Kompanije već dugo pokušavaju da klimatske rizike uključe u svoje poslovne odluke.
Sada će to sve više morati da rade i ministri finansija.
Velika poplava ne uništava samo kuće i automobile. Ona utiče na privrednu aktivnost, poreske prihode, infrastrukturu, osiguravajuće kompanije i državnu potrošnju.
- Ulje na 10.000, 15.000 ili 30.000 kilometara: Koliko dugo zaista treba čekati mali servis?
- Zašto budućnost osiguranja zavisi od kvaliteta podataka
- Kako je jedan začin vredeo više od zlata: Ekonomija bibera i začina
- Rešavanje problema fragmentacije podataka, prevara i rizika akumulacije
- SPEEDCHECKER DODELIO A1 PRIZNANJE ZA NAJBRŽU 5G MOBILNU MREŽU U SRBIJI
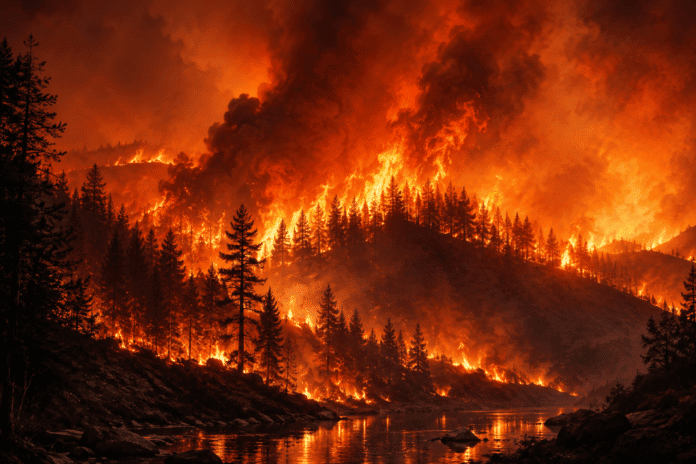
Veliki požar nije samo ekološka katastrofa. On može pogoditi turizam, poljoprivredu, energetiku i lokalne budžete.
Zbog toga klimatski rizik postepeno postaje i kreditni rizik države.
Evropa već pokušava da pronađe model u kojem bi deo tereta preuzeli građani, deo osiguravajuće kompanije, deo nacionalne vlade, a deo evropski mehanizmi.
Najskuplja opcija mogla bi, međutim, da bude čekanje.
Jer ako se sadašnji trend nastavi, pitanje više neće biti koliko košta prilagođavanje klimatskim promenama. Pitanje će biti koliko evropske države mogu sebi da priušte da se ne prilagode.
