
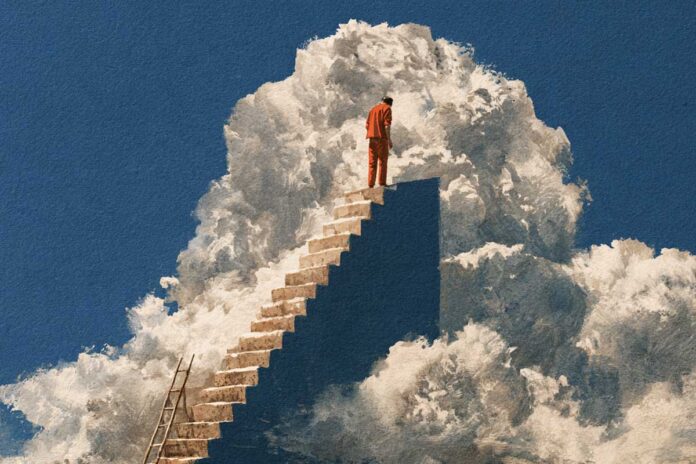
Dug je finansijski problem i tako ga doživljava velika većina ljudi. Čak prelazi i nivo finansijskog i prerasta u emocionalni pa i moralni što, razume se, zavisi od ličnosti dužnika.
Kao finansijski problem, dugovi se rešavaju boljom organizacijom troškova, većim prihodima ili pažljivijim planiranjem. Međutim, za mnoge ljude najveća prepreka nije samo iznos koji duguju, već osećanje koje se javlja kada treba da pogledaju stanje na računu, otvore pismo banke ili priznaju nekome koliko je situacija ozbiljna.
Psihoterapeut Viki Rejnal, autorka i savetnik, piše da dug može da postane veliko emocionalno opterećenje, naročito kada ga prate stid, krivica i strah od osude. U tekstu objavljenom na portalu Psyche objašnjava zašto ljudi često izbegavaju suočavanje sa finansijskim problemima čak i kada znaju da će odlaganje samo pogoršati njihov položaj.
U svojoj praksi susretala je ljude koji su mesecima odlagali otvaranje pisama poverilaca, ne zato što nisu razumeli ozbiljnost situacije, već zato što su se plašili onoga što će saznati. Dug je u njihovim mislima od konkretnog finansijskog problema prerastao u dokaz ličnog neuspeha.
A upravo tu, smatra Rejnal, počinje psihološka zamka.
Kada dug postane pitanje lične vrednosti
Postoji važna razlika između osećanja krivice i stida. Krivica se odnosi na postupak zbog kojeg žalite, dok stid zahvata mnogo dublji sloj ličnosti. Umesto da pomislite da ste doneli lošu finansijsku odluku, počinjete da verujete da ste neodgovorna ili nesposobna osoba. Takvo uverenje retko podstiče promenu. Naprotiv, stid sužava mogućnost razmišljanja, pojačava strah i navodi vas da izbegavate upravo ono što bi moglo da vam pomogne.
Rejnal naglašava da dugovi ne nastaju uvek zbog neodgovornog ponašanja. Gubitak posla, bolest, razvod ili druge životne okolnosti mogu ozbiljno da ugroze finansijsku stabilnost. Ali, čak i kada su problemi posledica nepromišljenog trošenja, samookrivljavanje ne predstavlja rešenje.
Ponekad je važno razumeti i šta se nalazi iza potrebe da trošite. Kupovina nije uvek racionalna odluka zasnovana na stvarnim potrebama. Ona može da bude pokušaj da ublažite usamljenost, dosadu ili osećanje manje vrednosti, da zadobijete nečiju naklonost ili potvrdite društveni status. Osoba koja troši previše na druženja možda ne kupuje samo večeru ili odeću, već osećaj pripadnosti. Neko drugi može da traži kratkotrajno olakšanje nakon napornog dana ili da kupovinom pokušava da povrati osećaj kontrole.
Zato pitanje nije samo koliko ste potrošili, već i šta vam je ta potrošnja u određenom trenutku značila.
Naravno, ne postoji psihološko objašnjenje za svaki dug. Ali, razumevanje sopstvenih emocionalnih reakcija može da bude važno čak i kada su uzroci problema isključivo praktični.
Kako da prekinete krug stida, straha i odlaganja?
Prvi korak, prema Viki Rejnal, nije donošenje velikih odluka niti obećanje da ćete iz korena promeniti život. Potrebno je da ustanovite činjenice:
- kome dugujete,
- koliko iznose obaveze,
- koje kamate plaćate i
- šta je već dospelo na naplatu.
Ono što je u mislima izgledalo kao bezizlazna situacija često postaje podnošljivije kada dobije jasne granice.
Rejnal opisuje klijentkinju koja mesecima nije otvarala pisma banke i drugih poverilaca, uverena da neće moći da podnese istinu. Kada je konačno popisala dugovanja, iznos jeste bio ozbiljan, ali je osetila i olakšanje. Problem više nije bio neodređena pretnja već je postao nešto što može da sagleda i čime može da počne da se bavi.
Važno je, međutim, da plan otplate ne postane još jedan oblik kažnjavanja sebe. Preterano stroga ograničenja, potpuna zabrana svakog zadovoljstva i nerealna očekivanja često vode novom odustajanju, a zatim i povratku starim navikama.
Zato Rejnal savetuje da finansijski plan bude i psihološki održiv.
„Ako znate da najviše trošite kada ste usamljeni, potrebne su vam aktivnosti koje će zadovoljiti potrebu za povezivanjem bez dodatnog zaduživanja. Ako trošite da biste ostavili utisak na druge, možda je važnije da naučite da otvoreno govorite o svojim finansijskim granicama nego da pronađete još jedan način da uštedite“ piše Rejnal.
Jedna od praktičnih metoda jeste pravilo od 48 sati: pre kupovine nečega što nije neophodno, sačekajte dva dana. Taj vremenski razmak može da bude dovoljan da prepoznate razliku između stvarne potrebe i trenutnog emocionalnog impulsa. Mogu da pomognu i ograničenja potrošnje koja se ugovaraju sa bankom, kao i razgovor sa stručnjakom za dugovanja o mogućnostima otplate.
Prekinite izolaciju
Ipak, promena retko teče bez zastoja. Posle nekoliko meseci pažljivog trošenja može da usledi impulsivna kupovina ili neočekivani izdatak. Rejnal upozorava da takve trenutke ne treba tumačiti kao dokaz da ste nesposobni da upravljate novcem. Mnogo je korisnije da razumete šta je izazvalo odstupanje i prilagodite plan.
Posebno važan deo oporavka jeste prekidanje izolacije. Ljudi često skrivaju dugove od partnera, porodice i prijatelja, plašeći se da će izgubiti njihovo poštovanje. Međutim, tajna vremenom može da naruši odnose više nego sam finansijski problem. Razgovor sa osobom od poverenja, finansijskim savetnikom ili poveriocem može da otvori mogućnosti koje niste ni razmatrali. Rejnal navodi i iskustva klijenata kojima su banke, nakon što su objasnili svoje teškoće, ponudile povoljnije uslove ili druge oblike pomoći. Takav ishod nije zagarantovan, ali pokazuje zašto vredi potražiti podršku.
„Najvažnija promena nastaje kada dug prestanete da doživljavate kao dokaz sopstvene vrednosti i počnete da ga posmatrate kao problem koji zahteva rešenje. Finansijski oporavak ne počinje uvek većom zaradom ili manjom potrošnjom. Ponekad počinje trenutkom u kojem prestanete da izbegavate brojke, priznate sebi šta se dogodilo i napravite prvi korak“ napisala je Rejnal.
Samopouzdanje ne mora da prethodi delovanju. Često se upravo kroz delovanje postepeno vraća.
